Définir un périmètre financier cohérent
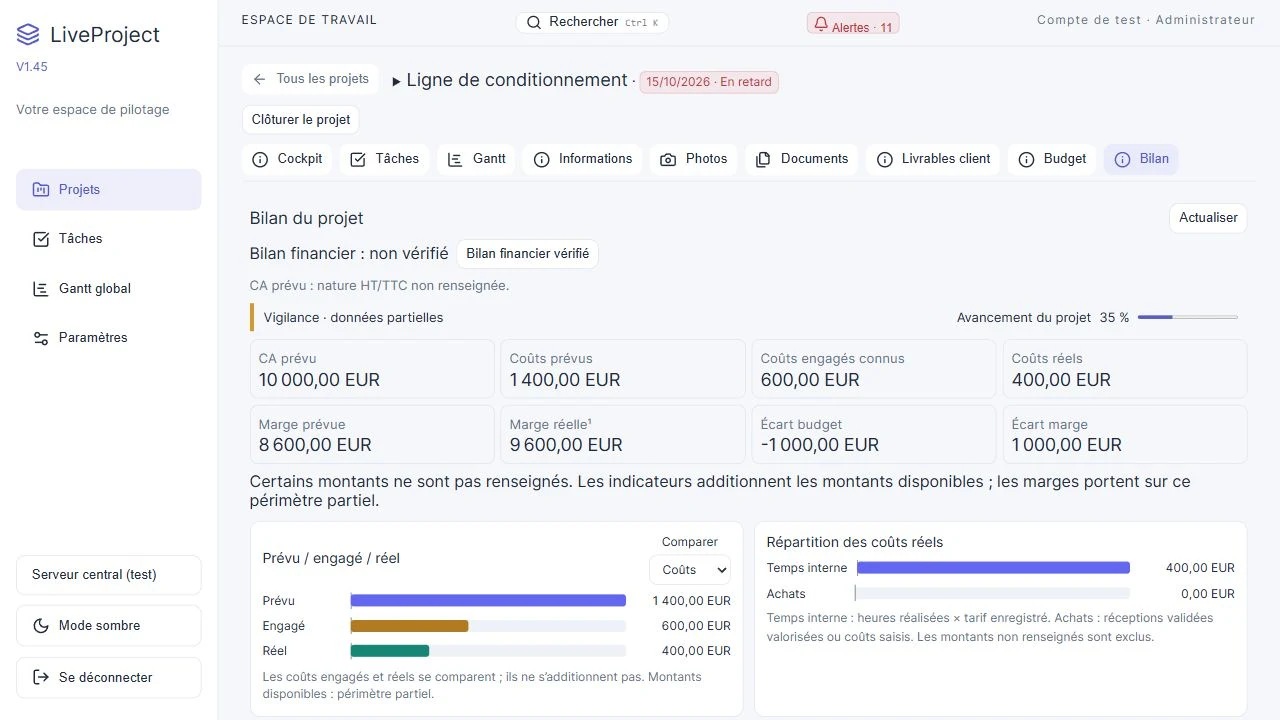
Le suivi budgétaire d’une affaire rapproche le chiffre d’affaires prévu des coûts renseignés. Commencez par la devise, les tarifs horaires et les montants client. Comparez des montants sur la même base, notamment HT ou TTC, et repérez les dépenses encore absentes.
Distinguer prévu, engagé et réel disponible
Le prévu sert de référence. Les engagements et les coûts réels disponibles montrent l’évolution de l’affaire. Consultez le détail des temps, achats, sous-traitance et autres dépenses : un total bas peut refléter des données manquantes plutôt qu’une économie.
Exemple pratique fictif
Prenons une affaire fictive à 10 000 € HT de chiffre d’affaires prévu. Avec 40 heures à 50 €, 3 000 € d’achats et 1 000 € de sous-traitance, les coûts prévus sont de 6 000 €. L’écart au chiffre d’affaires prévu est de 4 000 €, soit 40 % de ce chiffre d’affaires.
Cette illustration ne représente pas un bénéfice net ni une marge comptable réalisée : elle ne prend en compte que les postes cités et le chiffre d’affaires prévu. Dans votre dossier, relisez les données et le périmètre affichés avant toute décision.
| Poste | Montant HT |
|---|---|
| Temps interne : 40 h à 50 € | 2 000 € |
| Achats | 3 000 € |
| Sous-traitance | 1 000 € |
| Total prévu | 6 000 € |
Comprendre la valorisation des achats et les courbes
Dans LiveProject, les réceptions validées sont valorisées au prix de commande enregistré ; elles ne représentent pas des factures fournisseurs rapprochées. Les courbes utilisent les coûts dont les dates sont exploitables. Un coût non daté peut figurer dans le total sans apparaître dans la courbe.
Les points à vérifier
- Examiner les données absentes et le périmètre des marges avant de comparer les affaires.
- Vérifier le bilan financier avant la clôture et conserver les réserves éventuelles.