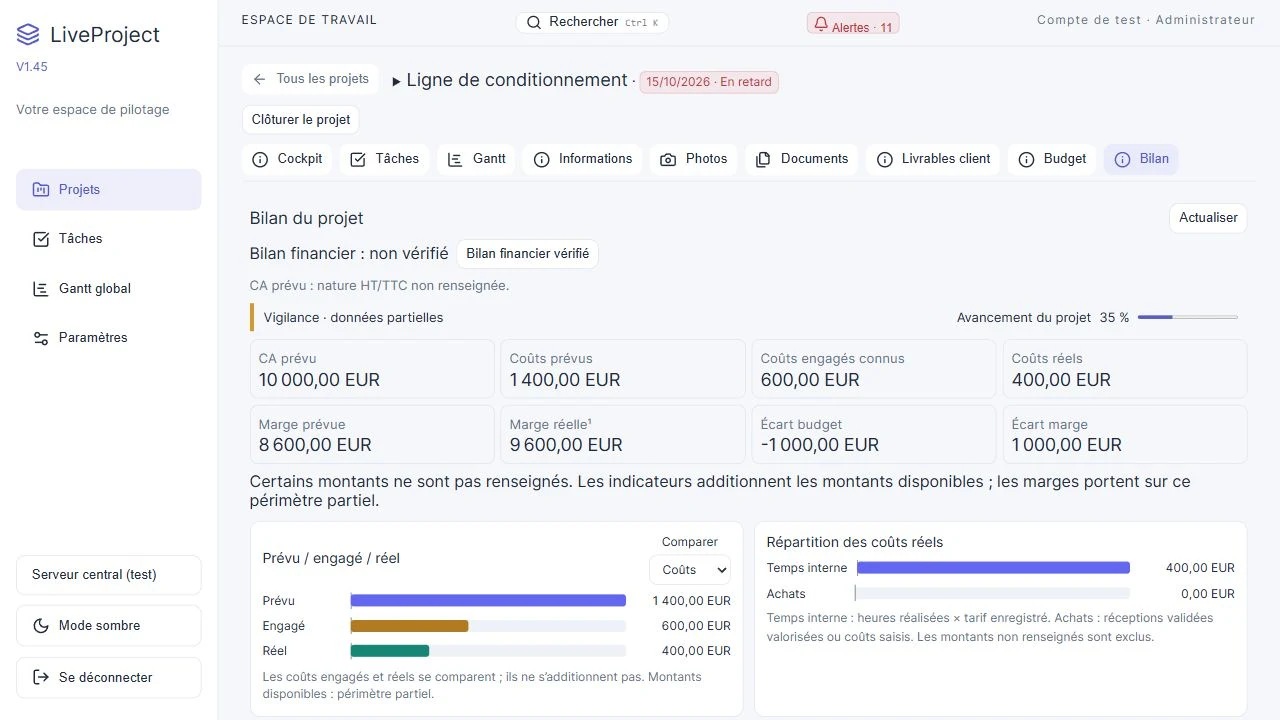
Definir un alcance financiero coherente
El seguimiento compara ingresos previstos y costes registrados. Empiece por moneda, tarifas horarias e importes del cliente. Compare sobre la misma base, con o sin impuestos, e identifique los gastos aún ausentes.
Distinguir previsto, comprometido y real disponible
Lo previsto sirve de referencia. Compromisos y costes reales disponibles muestran la evolución. Revise tiempos, compras, subcontratación y otros gastos: un total bajo puede reflejar datos ausentes en lugar de ahorro.
Ejemplo práctico ficticio
En un proyecto ficticio con ingresos previstos de 10.000 € sin impuestos, 40 horas a 50 €, 3.000 € de compras y 1.000 € de subcontratación suman 6.000 € de costes previstos. La diferencia es de 4.000 €, un 40 % de esos ingresos.
El ejemplo no representa beneficio neto ni margen contable realizado: solo incluye los conceptos citados e ingresos previstos. Revise los datos y el alcance mostrado en su expediente antes de decidir.
| Concepto | Importe sin impuestos |
|---|---|
| Tiempo interno: 40 h a 50 € | 2 000 € |
| Compras | 3 000 € |
| Subcontratación | 1 000 € |
| Total previsto | 6 000 € |
Comprender la valoración de compras y las curvas
LiveProject valora las recepciones validadas al precio de pedido registrado; no son facturas conciliadas. Las curvas usan costes con fechas utilizables. Un coste sin fecha puede estar en el total sin aparecer en la curva.
Qué comprobar
- Revisar datos ausentes y alcance de márgenes antes de comparar proyectos.
- Verificar el balance antes del cierre y conservar las posibles reservas.